「更新のご案内。保険料は2年で2万円です」——賃貸の火災保険の通知を見て、「これ、本当に必要?」とモヤモヤしたことはありませんか。
結論から言うと、賃貸の火災保険は自分で選べます。ネット型の保険なら年5,000円台からの契約例もあり、不動産屋にすすめられるまま更新を続けると、その差額を払い続けることになります。そして引越しは、この保険を見直す絶好のタイミングです。
この記事では、保険の仕事をしている転勤族パパが、賃貸の火災保険の仕組み・引越し時の3つの手続きパターン・家族構成別の適正な保険金額まで、順番に解説します。読み終わるころには、次の引越しでやることが決まっているはずです。

不動産屋指定の火災保険に入る義務はない
まず答えから。賃貸契約で「火災保険への加入」が条件になっていても、「不動産屋が指定する商品に入る義務」まではないのが一般的です。大家さんや管理会社が本当に求めているのは、商品名ではなく「必要な補償が確保されていること」。同等の補償を自分で契約すれば、多くの場合それで認められます。
ただし、契約書や重要事項説明書に保険の指定が明記されているケースもまれにあります。自分で選ぶ前に、「自分で同等の保険に入ってもいいですか」と管理会社に一言確認してください。ここでもめると入居審査に響くこともあるので、確認してから動くのが安全です。
入居者の保険は「3つの部品」でできている
賃貸の火災保険は、中身を分解すると3つの部品でできています。ここが分かると、保険選びは一気に簡単になります。
1つめは家財の補償。建物そのものは大家さんが自分の保険を掛けているので、入居者が守るのは自分の家財(家具・家電・衣類など)だけです。火災や落雷、水漏れ、盗難などで家財が損害を受けたときに保険金が出ます。
2つめは借家人賠償責任補償。自分の失火や水漏れで部屋に損害を与えると、大家さんに対して原状回復の賠償責任を負います。これに備えるのがこの補償で、保険金額は1,000万〜2,000万円で設定するのが一般的です。大家さんが入居者に保険を求める一番の理由が、実はこれです。
3つめは個人賠償責任補償。洗濯機のホースが外れて階下を水浸しにした、というような「第三者への賠償」をカバーします。日常生活全般の賠償に使える特約なので、自転車事故などにも役立ちます。
ちなみに、隣の家からのもらい火で家財が燃えても、火元に重大な過失がなければ賠償請求はできません(失火責任法)。だからこそ「自分の家財は自分の保険で守る」が原則になっています。
引越し時の手続きは「解約・住所変更・新規」の3パターン
引越しが決まったら、今の火災保険をどうするか。選択肢は3つだけです。
パターン①解約して、新居で新しく入る。不動産屋の保険に入っている人はだいたいこれです。ただ、言われるまま新居でも指定の保険に入ると、見直しのチャンスを逃します。
パターン②今の保険の住所を変更して続ける(異動手続き)。自分で選んだ保険なら、これが基本です。保険会社に連絡して、新住所・建物の構造・専有面積を伝えれば手続きできます。建物の構造や所在地が変わると保険料が変わることがあるので、差額の精算が発生する場合もあります。
パターン③解約して、自分で選んだ保険に新規で入る。不動産屋の保険から自分で選ぶ保険へ切り替える、見直し効果が一番大きいパターンです。引越しはこの切り替えの絶好の機会になります。
落とし穴は「二重払い」と「無保険期間」の2つ
手続きで失敗しやすいポイントは2つあります。1つめは二重払い。旧居の保険を解約し忘れたまま新居で新しい保険に入ると、2つの契約に保険料を払い続けることになります。火災保険は口座振替やまとめ払いが多く、気づきにくいのが怖いところです。

2つめは無保険期間。旧居の解約日と新契約の始期日がずれて、数日間どちらの保険もない状態になるパターンです。引越し当日に家財が水濡れした、新居に入った翌日に盗難にあった——そんなときに補償ゼロでは泣くに泣けません。新しい保険の始期日は「新居に荷物を搬入する日」に合わせてください。解約日は退去日(鍵の返却日)です。
住所変更は火災保険以外にもたくさんあります。全体の漏れチェックには引越しの住所変更チェックリストをどうぞ。引越し費用そのものを抑えたい人は転勤辞令が出たら最初にすることもあわせて読んでみてください。
家財の保険金額は「新価」で家族構成から見積もる
火災保険選びで一番迷うのが「家財にいくら掛けるか」です。答えは、同じものを新品で買い直したらいくらかかるか(新価・再調達価額)で考えます。時価ではなく新価です。全部燃えたときに、新品で生活を立て直せる金額が基準になります。
とはいえ、家中の家財を1つずつ足し算するのは現実的ではありません。保険会社は家族構成と世帯主の年齢から見積もる「簡易評価表」を用意しています。目安は次のとおりです。
| 家族構成 | 家財保険金額の目安 |
|---|---|
| 単身(25歳前後) | 310万円 |
| 大人2人(世帯主30歳前後) | 700万円 |
| 大人2人+子ども1人(世帯主30歳前後) | 780万円 |
| 大人2人+子ども2人(世帯主40歳前後) | 1,350万円 |
出典: 日新火災海上保険「保険金額の設定(家財簡易評価表)」
この表は一例で、簡易評価表の金額は保険会社ごとに違います。実際の評価額や手続きの詳細は、契約中の保険会社・代理店に確認してください。また、保険料は建物の構造・所在地・補償内容など契約条件によって異なります。
大事なのは、目安のまま入らないことです。火災保険は実際の損害額までしか保険金が出ません(実損払い)。家財1,000万円で契約しても、実際の家財が500万円分なら、出るのは最大500万円。掛けすぎた分の保険料はまるごとムダになります。転勤族は引越しのたびに家財を減らしている家庭が多いので、目安より1〜2段階下げられるケースがよくあります。逆に楽器やカメラなど高価なものがある家庭は、上乗せや明記物件の相談を。
なお、退去時の敷金・原状回復のトラブルは保険とはまた別の話です。賃貸の退去費用と原状回復ルールで詳しく書いています。
単身赴任は「2部屋それぞれ」に家財の備えが要る
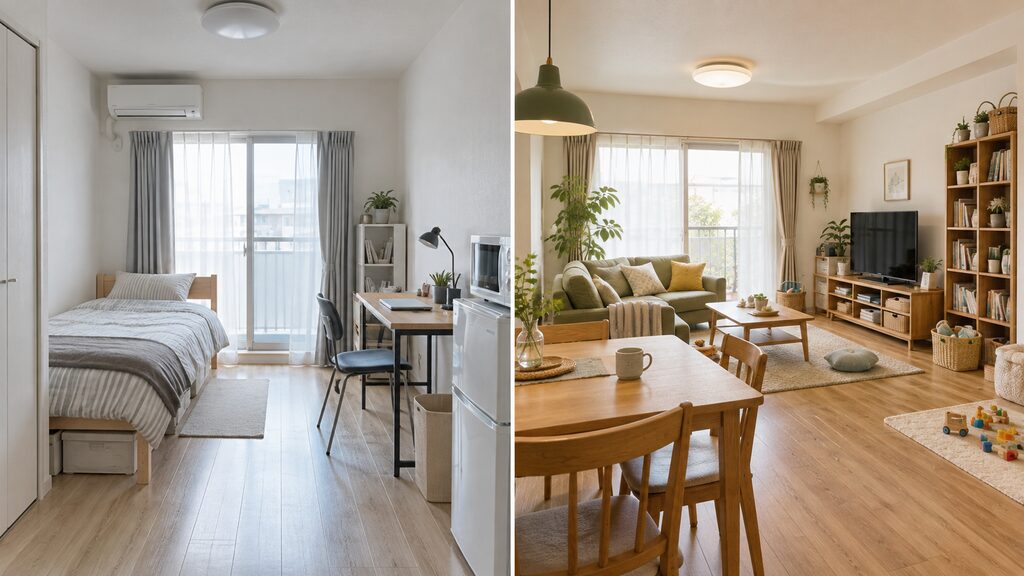
転勤族ならではの論点がこれです。単身赴任になると、家族が住む本宅と赴任先の部屋、契約は2つになります。本宅の火災保険が守るのは、原則として本宅にある家財だけ。赴任先の家財は対象外です。
ただし赴任先の部屋は、家財が少ないはずです。冷蔵庫・洗濯機・寝具・最低限の家電で、合計100万〜300万円あれば買い直せる家庭がほとんど。借家人賠償責任はしっかり確保しつつ、家財の保険金額は最低ラインまで下げる。これが単身赴任の火災保険の基本形です。保険会社によっては、生計を共にする別居家族の家財を特約で扱える商品もあるので、今の契約の保険会社に一度聞いてみる価値はあります。
単身赴任するかどうか自体をまだ迷っている人は単身赴任か家族帯同かの判断ポイントを、赴任先の部屋をこれから探す人は単身赴任の部屋探しガイドを参考にしてください。部屋選びの段階で保険の話も一緒に片づくと、あとが楽です。
🔍 火災保険だけで終わらせないのが転勤族の見直し術
引越しは、生命保険・医療保険・自動車保険もまとめて見直せる年に一度あるかないかの機会です。転勤族が保険で損しやすいポイントは、こちらのまとめ記事に全部整理してあります。
よくある質問
途中解約したら保険料は返金されますか?
戻ってくるのが一般的です。2年契約などのまとめ払いをしている場合、残りの期間分の保険料が「未経過料率」に応じて返金されます。月割の計算よりやや少なくなることが多いものの、1年以上残して解約すれば数千円〜1万円前後戻るケースもあります。解約連絡のとき、返金額と振込先の確認を忘れずに。
会社の借り上げ社宅の場合はどうすればいいですか?
まず会社の担当部署に「保険はどこまで会社で手当てされているか」を確認してください。借り上げ社宅は会社が借主のため、借家人賠償の扱いが通常の賃貸と違うことがあります。ただし、あなたの家財まで会社の契約でカバーされているケースはまれです。指定がなければ、家財と個人賠償は自分で備えるのが基本です。
地震保険は付けたほうがいいですか?
火災保険だけでは、地震による火災・損壊・津波の損害は補償されません。備えるには地震保険が必要で、家財にも掛けられます(保険金額は火災保険の30〜50%の範囲)。保険料は所在地と建物の構造で決まるため、転勤族は引越しのたびに保険料が変わる点も特徴です。付けるかどうかは、貯蓄でどこまで立て直せるかで判断してください。判断に迷うなら、家財の地震保険だけでも付けておくと再出発の資金になります。
参考・根拠資料
この記事は、以下の公的資料・業界団体の情報を根拠にしています。個別の契約条件は必ず各保険会社の約款・重要事項説明書で確認してください。
コメント